直击痛点
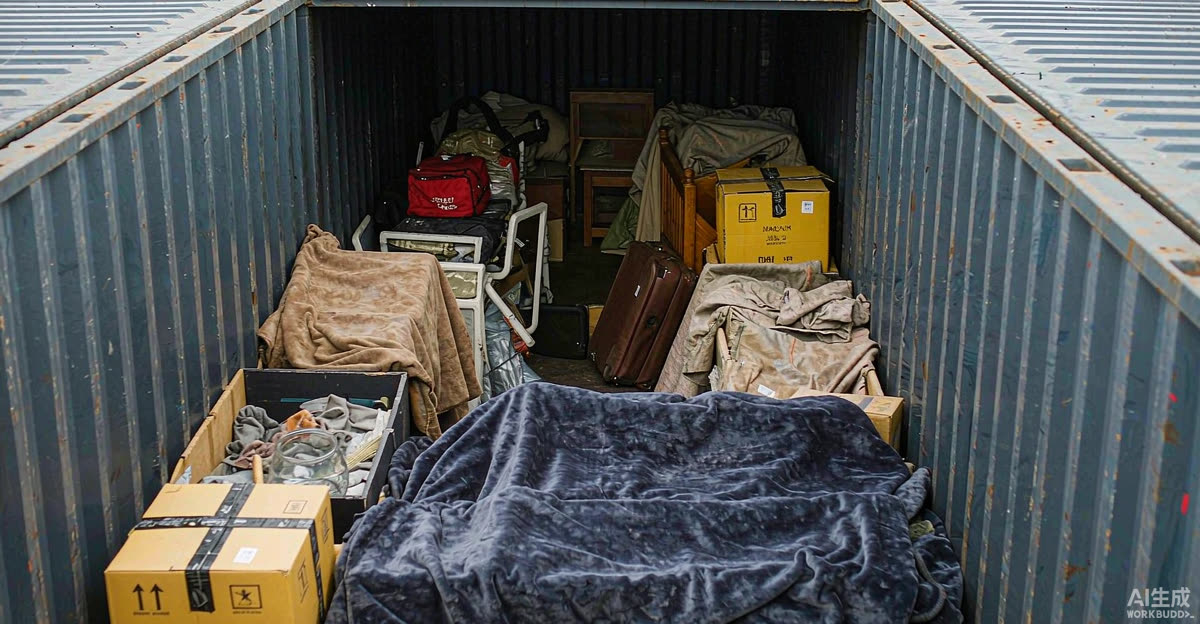
国际搬家最让人纠结的一件事:一柜子自己的家当——家具、电器、衣物、纪念品,漂洋过海几十天,万一磕了碰了、进了水、甚至丢件,谁来赔?很多人抱着“应该没事”的心态省下保险费,真出事才发现家当赔不回来。
结论先给:国际搬家的私人物品,建议买保险。海运保险保费通常按投保金额的一个较小的比例计(具体以保险公司当期费率报价为准),换来的是整段运输的门到门保障。关键不是“买不买”,而是保额怎么定、险别怎么选、免赔额和旧物折旧条款看清没有。
专家结论
搬家货和贸易货不同:贸易货有发票金额,保额好定;搬家货多是“用过的家当”,没有统一发票,保额和理赔都有特殊规则。核心要搞懂三件事:
- 保额:一般按“重置价值”或“协议价值”投保。全新家具可按购置价,旧物多按双方约定的折旧价,避免高保低赔或低保不抵损。
- 险别:推荐“门到门一切险”(对应协会货物条款 ICC A 或等效条款),覆盖运输全程的意外、碰撞、水湿、丢失;仅保“平安险”范围太窄,搬家货不建议。
- 免赔额与免责:旧物折旧、自然磨损、包装不当导致的损坏,通常不在赔付范围,下单前要逐条确认。
实操步骤
第一步:先评估风险再决定险别
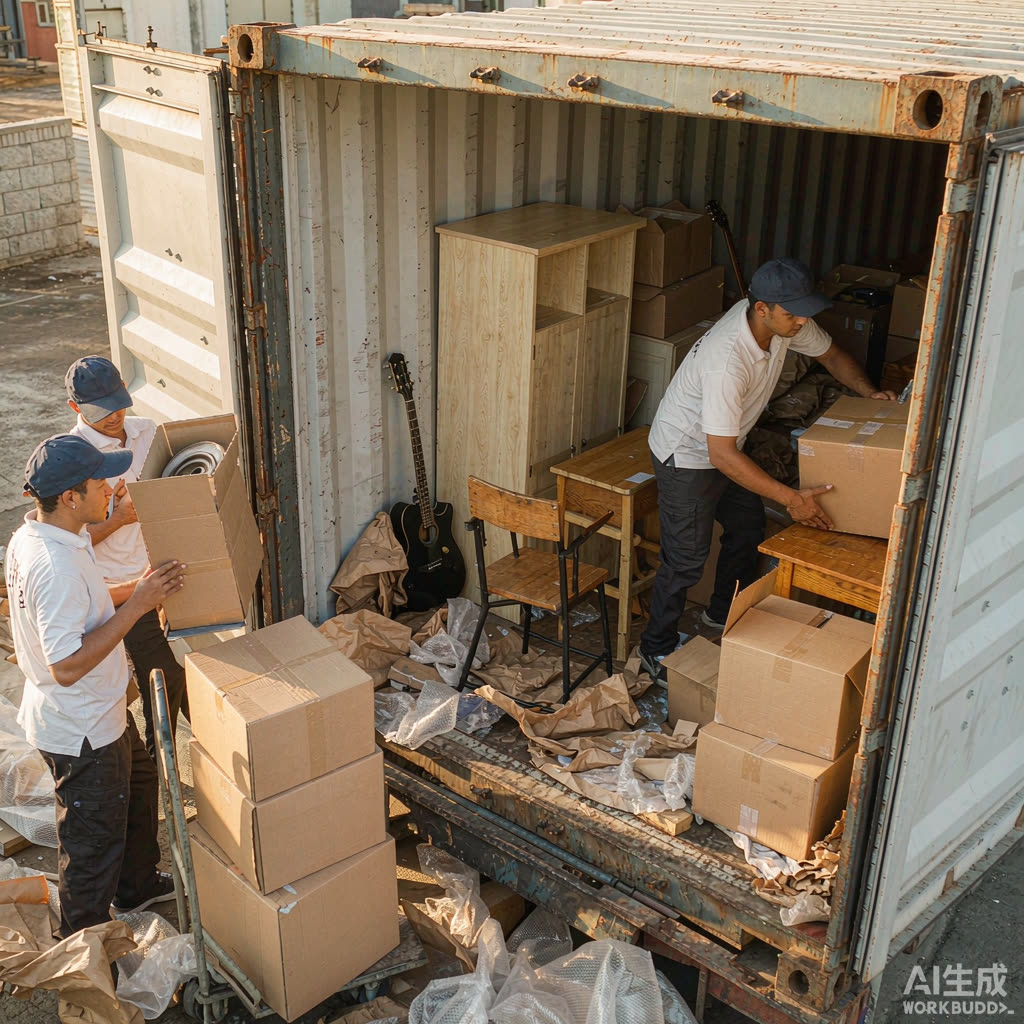
- 全程海运+装卸次数多、涉及转运的,风险高于直达整箱。拼箱搬家因多次搬运,更该投保。
- 高价值单件(钢琴、字画、贵重电器)建议单独列明保额,或单独加保。
第二步:确定保额口径
- 与货代或保险公司约定“投保金额”,最好附一份物品清单(品名、数量、估值)。
- 旧物采用“折旧协议价”时,双方签字确认,理赔时按此价,避免扯皮。
- 走私人物品国际搬家服务时,可要求把保险方案写进合同附件。
第三步:选对险别与保障区间
- 优先“门到门”(从起运地仓库到目的地进门),而非只保“港到港”。搬家货的痛点多在两端装卸,只保海运段会留缺口。
- 确认是否含“共同海损分摊”责任——海运万一遇险,未投保货主也可能被摊派,投保可转嫁。
第四步:规范包装,留好证据
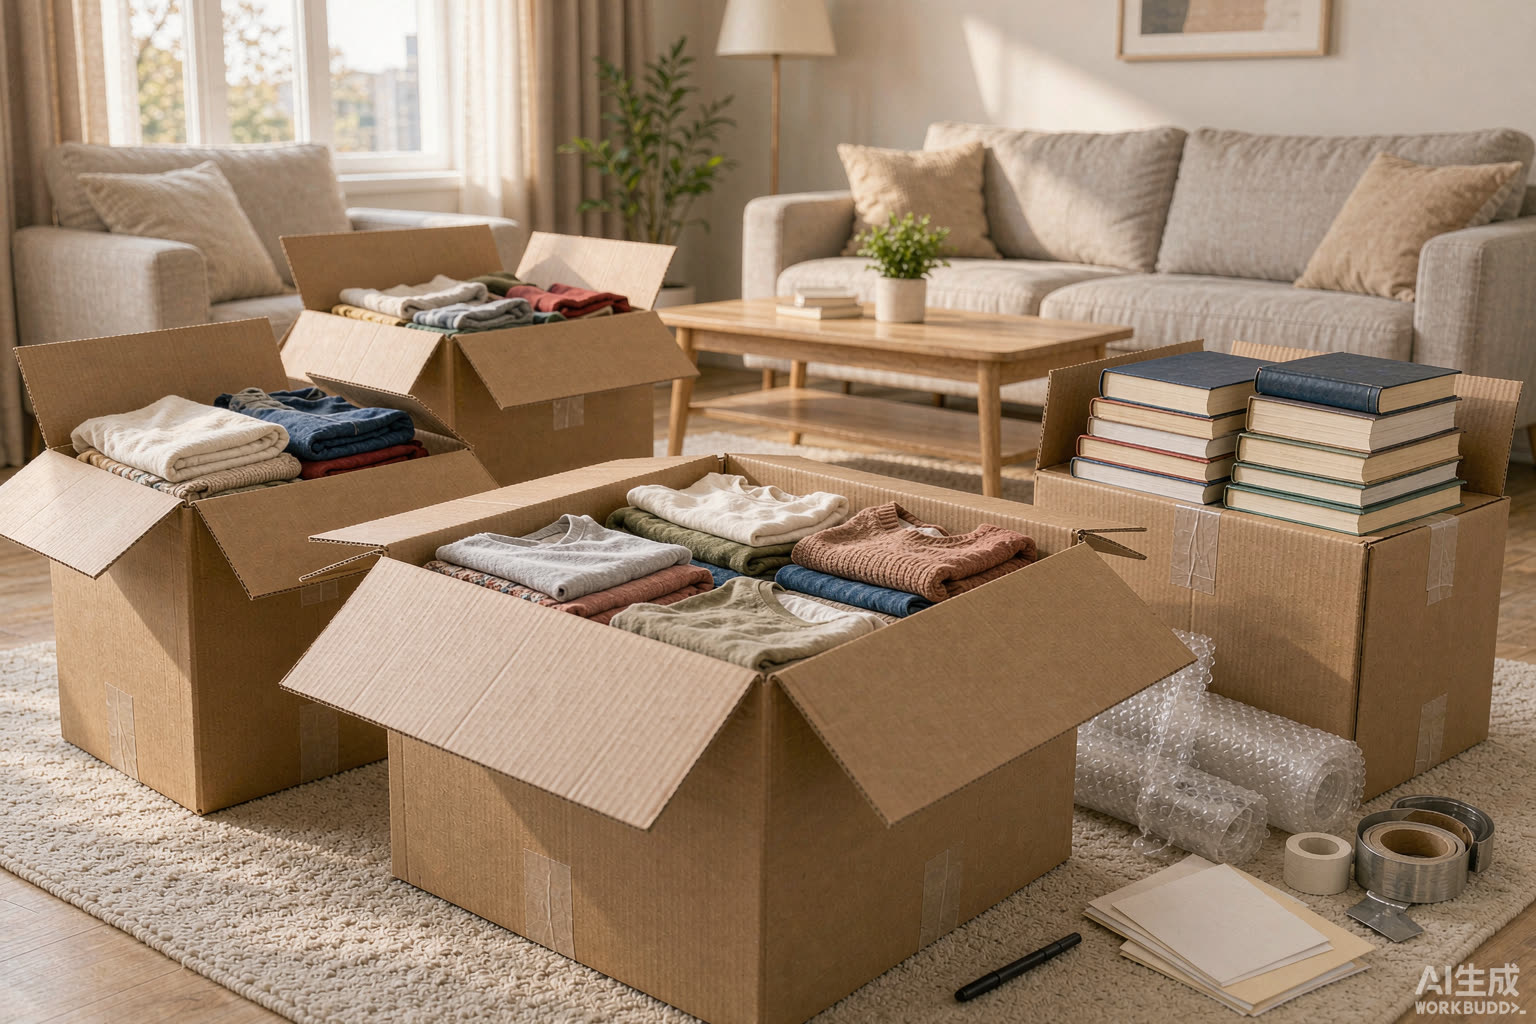
- 保险公司对“包装不当”造成的损坏免责。易碎品必须用专业搬家材料(气泡膜、定制木箱),并拍照留证。
- 发货前对高价值物品拍照、录像,作为理赔依据。
第五步:出险即报,保留全程单据
- 到货发现异常,当场与配送方共同签核异常记录,24-48 小时内向保险公司报案。
- 保留提单、装箱单、保险单、异常报告,理赔缺一不可。
避坑指南
误区一:以为船公司责任能全覆盖 承运人对货损的赔偿责任有上限(通常按提单条款每公斤一个低额),且对“包装不当、固有缺陷”免责。只靠承运人,远远不够。
误区二:旧物不保或低报 很多人觉得旧家具“不值钱”就不保。但跨国运输一旦发生整柜水湿,旧物也是实打实的损失。按协议折旧价投保,成本不高却兜得住。
误区三:只看保费不看免赔额 低保费往往配高免赔额(如每次事故免赔 500 美元或损失额的 10%)。小额磕碰可能赔不到,下单前算清“什么情况才赔得到”。
误区四:纸箱自己随便装 搬家货损坏多源于自装不当。易碎、贵重件交给专业打包,既是降损也是保理赔的前提。
专家总结
国际搬家保险,原则就一句:花小钱买全程兜底,重点看清保额口径、险别范围和免赔额。保额按重置价或折旧协议价定,险别选门到门一切险,旧物折旧和免责条款逐条确认。
由于保险费率随险别与货物结构变化,具体保费请以保险公司当期报价为准。如果您不确定自家当该怎么保,建议让专业搬家顾问先出一版方案再比价。
更多私人物品清关、打包与保险的细节,欢迎到客户问答中心检索历史解答。
国际货物运输每个案例都有自己的独特性,不能一概而论,文章内容仅供参考,具体详情需要咨询专业人员。