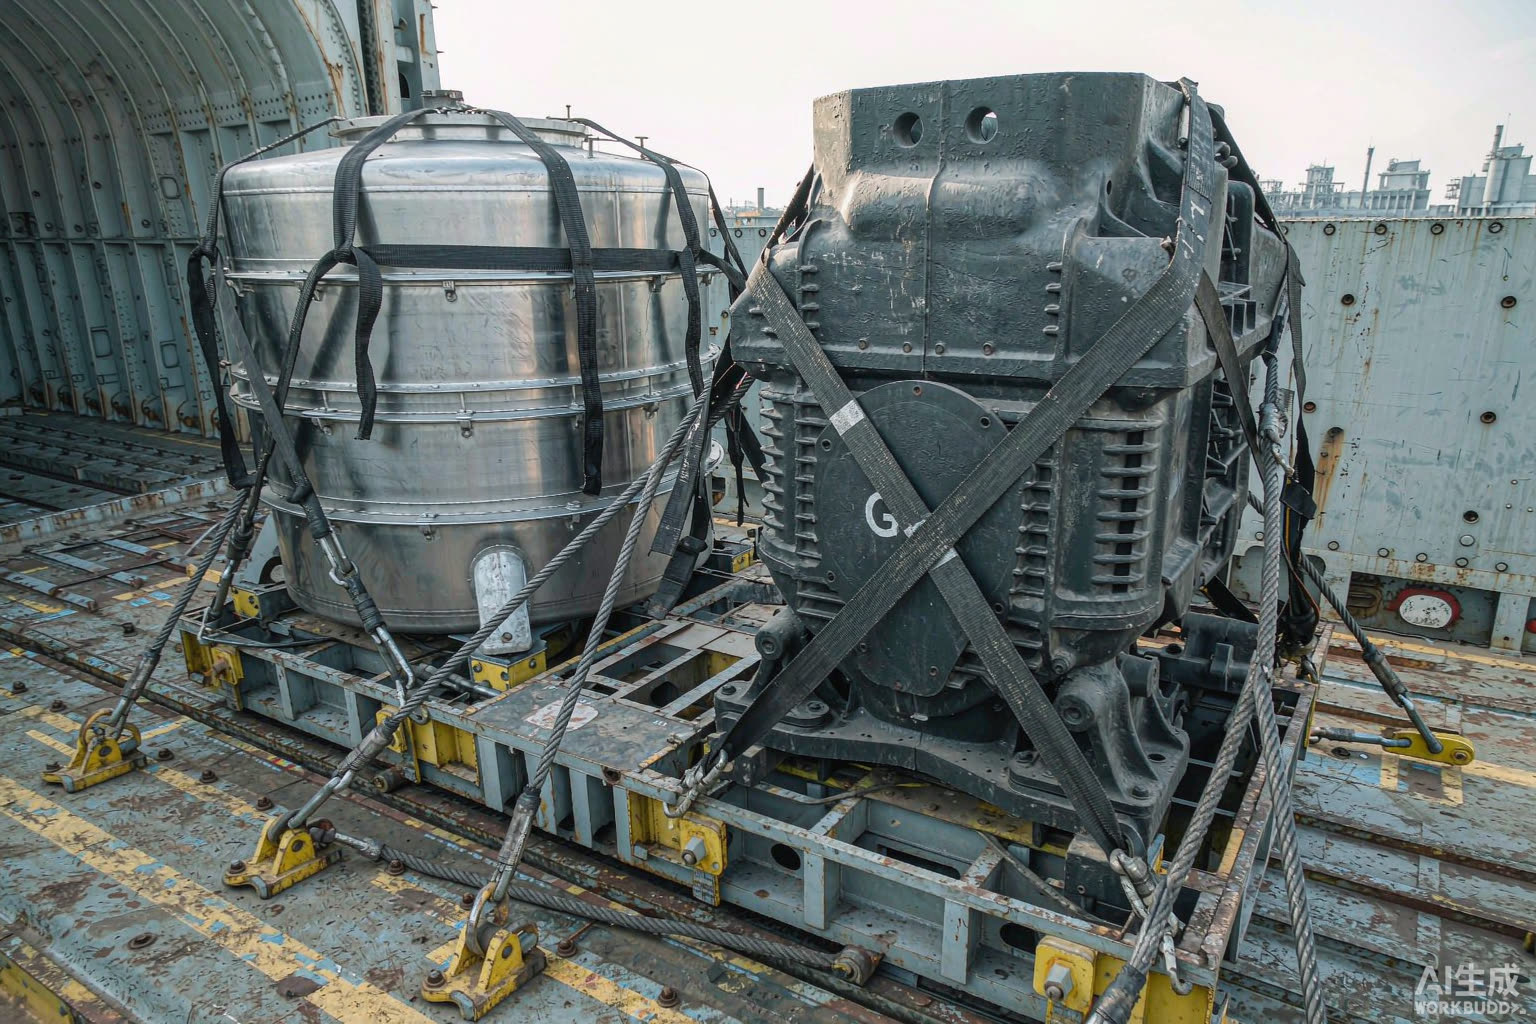
一、直击痛点
做超限货(OOG)、罐箱、开顶箱、框架箱的同行,经常纠结一个问题:“普通柜我都按货值买一切险,特种箱是不是也一样买个险就完了?“结果出事时才发现——要么保额没覆盖绑扎件损失,要么免赔额高得等于没保,要么危险品附加条款没加,理赔直接被拒。
特种箱一趟货值动辄几十万到上百万,一旦海上绑扎失效、货损、箱损,没买对险,亏的是自己。
二、专家结论
直接给答案:特种箱比普通箱更该“加保”,因为它货值更高、海上受力更复杂、绑扎件和货物本身都可能成为损失点。 基础是一切险(ICC A / Institute Cargo Clauses A),但必须叠加三件事——确认保额覆盖货值+绑扎材料、看清免赔额(deductible)条款、危险品/液体货加对应附加险。普通柜“买个一切险”的粗放做法,到特种箱这里不够用。
一票框架箱/罐箱要出货,把货值、品类(是否危险品)告诉我们,天津港特种箱服务 一线能帮你对接保险方案和船公司要求。
三、实操步骤
1. 先搞清特种箱“多保在哪”
- 货值高:一台设备、一件大件,货值远超普通杂货,按货值算保费绝对值也高,但风险敞口更大。
- 绑扎件也是资产:钢丝绳、花篮螺丝、木方、焊接眼板,这些绑扎材料丢失或损毁,属于额外损失,要在保单里明确是否覆盖。
- 海上受力复杂:框架箱/开顶箱货物暴露在甲板或舱面,受风浪、盐雾、颠簸影响更大,货损概率高于普箱。
2. 险别怎么选
| 险别 | 适用 | 说明 |
|---|---|---|
| ICC A(一切险) | 绝大多数特种箱货 | 承保外来原因造成的全部损失,最常用 |
| ICC B / C | 风险较低的件 | 承保范围窄,特种箱一般不建议单独用 |
| OOG/甲板险附加 | 舱面装载、超限货 | 甲板货常规保单常除外,需明确保 |
| 危险品附加险 | 第 2–9 类危险品 | 按 IMDG 分类加附条款,否则可能被拒赔 |
| 战争/罢工险 | 高风险航线 | 按航线选加,红海等区域建议考虑 |
3. 免赔额(deductible)是隐形门槛
很多特种箱保单不是“全赔”,而是有免赔额:比如每次事故免赔 0.5% 货值或固定金额取高者;甲板货免赔可能更高;绑扎件损失单独设免赔。签单前一定看清:免赔额多少、哪些项目单独设免赔、有没有“甲板货不保”的除外。否则小额损失自己扛、大额理赔被免赔条款削一刀。
4. 投保动作清单
- 核货值:按发票金额+合理附加费用确定保额,别按“估算”低报,否则不足额投保按比例赔。
- 核品类:是否危险品、是否液体、是否甲板装载,逐项确认对应附加险已加。
- 核条款:免赔额、除外责任、绑扎件是否覆盖、甲板货是否保,四项逐一看。
- 留证据:装前/装中/装后照片、绑扎方案、装箱证明,既是船公司验收依据,也是理赔证据。
5. 一个落地建议
出货前把保单条款和船公司 OOG 要求一起过一遍,确认“保的东西”和“船要求的东西”对齐。比如船要求甲板装载,保单却把甲板货除外——这种冲突要提前改,别等出事。
四、避坑指南
坑 1:普通柜的“一切险”照搬给特种箱。 甲板货、绑扎件、危险品往往被常规保单除外,不附条款等于没保。
坑 2:不看免赔额就签字。 免赔额高到小额损失自己全扛,出事才发现“保了个寂寞”。
坑 3:保额按低估值报。 不足额投保按比例赔付,货值几十万的货赔回来打折扣。
坑 4:危险品没加附加险。 IMDG 分类的货按普货投保,出险直接拒赔。
坑 5:不出装前照片。 货损是装前就有还是运输造成,没有照片说不清,理赔举证难。
五、专家总结
特种箱“加保”不是多花一笔钱,而是把高货值、复杂受力和甲板/危险品这些普通柜没有的风险点,用 ICC A + 对应附加险 + 清晰免赔额覆盖掉。核货值、核品类、核条款、留证据,四步做全,海上那一程才真正“保得住”。
一票框架箱/罐箱的保险方案怎么配最稳,欢迎走 天津港特种箱服务 咨询。更多超限货操作问题,见 客户问答中心。
国际货物运输每个案例都有自己的独特性,不能一概而论,文章内容仅供参考,具体详情需要咨询专业人员。